

“银行收回车辆”的说法站不住脚:车辆收回并非如此运作
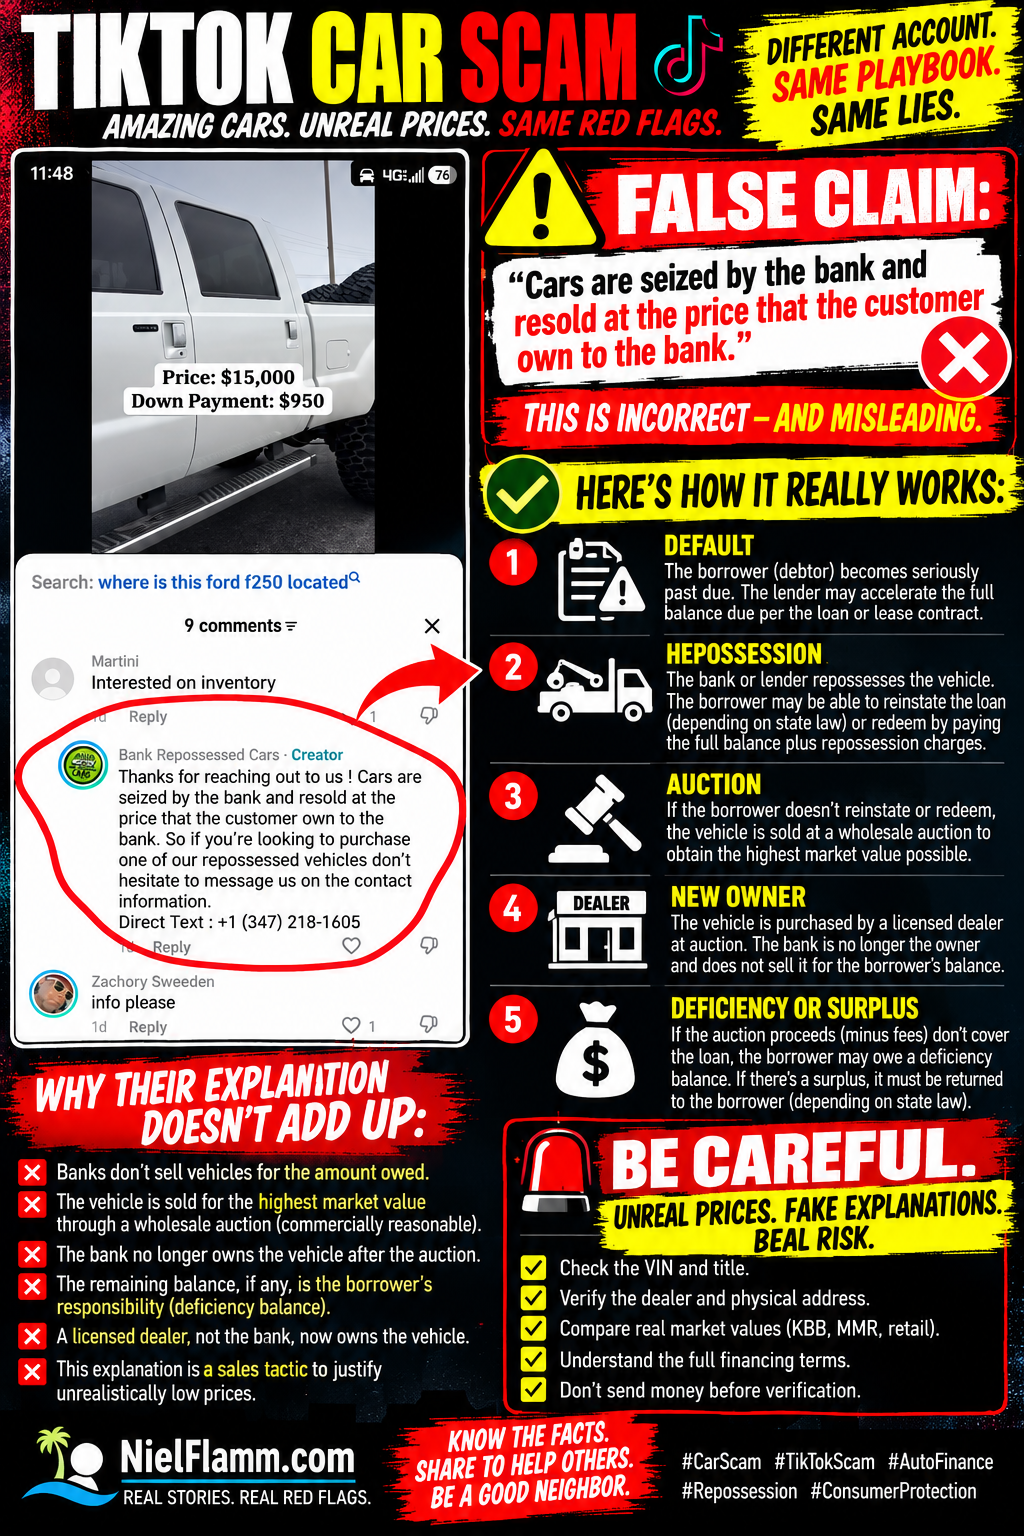
我最近关注了一个TikTok账号,专门宣传价格极其低廉的“银行收回”车辆。这次,我在评论里发现了一些值得单独发帖讨论的内容。.
该账号回复了一位对车辆感兴趣的人,并作了如下解释:
“汽车被银行扣押,然后以客户欠银行的价格转售。”
换句话说,该账户似乎是在告诉潜在买家,银行会收回车辆,然后以之前客户所欠的余额出售这些车辆。.
这 并非对正常收回和处置流程的准确描述。
我在这个领域拥有相当丰富的专业经验。.
首先,我们来谈谈什么是收回房产。
银行、信用社、汽车金融公司或其他贷款机构一般不会因为突然想变成折扣二手车经销商而收回车辆。.
该车辆作为抵押品,用于担保债务。.
当借款人(通常称为债务人)违反零售分期付款合同或租赁协议时,贷款人可能拥有合同和法律赋予的权利收回车辆。具体何时可以收回车辆以及需要发出哪些通知,取决于合同和州法律。联邦贸易委员会指出,在许多州,一旦借款人违约,贷款人即可收回车辆,而拖欠付款是常见的违约形式。 消费者建议
各州法律差异很大,所以我不会把一种程序当作适用于所有 50 个州的通用程序来介绍。.
但TikTok的解释并非基本的经济学原理。.
恢复和赎回先于出售
即使房屋被收回,借款人可能仍然享有某些权利。.
根据州法律和合同,借款人可能有机会通过补缴欠款和支付允许的与收回资产相关的费用来恢复贷款。
在其他情况下,借款人有权通过支付全部所需金额以及适用的收回费用来赎回车辆。
美国消费者金融保护局(CFPB)对这些概念进行了明确区分。一些州允许在车辆被收回后进行补救或恢复贷款,而赎回通常是指在车辆出售前支付全部贷款金额加上收回费用。
因此,收回房产并不一定意味着:
银行扣押车辆 → 银行 审核剩余余额 → 随机抽取一位幸运儿享受超低折扣。
这其中是有流程的。.
接下来是车辆处置问题。
如果借款人没有恢复还款或赎回(如适用),贷款人可以处置抵押品。.
F
在汽车金融领域,被收回的车辆通常通过批发渠道流通,包括经销商拍卖。但准确来说,联邦指南指出,贷款机构可以根据适用的法律和具体情况,通过 公开或私下出售的方式。 消费者建议
根据《统一商法典》第9条,担保债权人处置担保物的每一项行为都必须符合 商业合理性。如果出售行为在公认的市场中以通常方式进行,价格为现行市场价格,或符合该类财产交易商之间的合理商业惯例,则该出售行为可能符合商业合理性要求。 法律信息研究所
这是一个极其重要的区别。.
目标并非:
“鲍勃欠了5850美元,所以我们把鲍勃那辆价值35000美元的车以5850美元的价格卖掉吧。”
未偿还贷款余额和车辆市场价值是两个不同的数字。.
这就是TikTok解释真正站不住脚的地方。
想想这段话的含义。.
假设有人贷款购买了一辆价值 6 万美元的汽车。.
多年过去了,这辆车仍然价值 3 万美元。.
但车辆被收回时,借款人恰好只欠 6000 美元。.
根据这条 TikTok 评论中的解释,银行实际上会将车辆转售给客户,以偿还客户所欠的贷款。.
为什么贷款人会自愿将价值 3 万美元的资产变成价值 6000 美元?
商业上合理的处置方式并非如此。.
车辆售出后,所得款项按适用规则进行分配,然后进行账目核对。根据《统一商法典》第9条,合理的处置费用通常从所得款项中扣除,其次用于清偿担保债务和某些其他允许的债权。 法律信息研究所
然后我们再确定是 短缺 还是 过剩。
什么是赤字余额?
这就是我以前的生活状态发挥作用的地方。.
假设借款人欠款:
$25,000
车辆被收回,最终以以下价格售出:
$18,000
此外,还有允许的收回、仓储、拍卖或其他处置费用。.
扣除收益后,仍有欠款。.
这就是 不足平衡点。
美国消费者金融保护局(CFPB)将贷款差额定义为贷款余额加上适用的车辆收回费用与贷款机构出售车辆所得款项之间的差额。根据州法律以及贷款机构是否遵守适用规定,借款人可能仍需承担该差额 。
反过来也可能发生。.
如果处置所得款项超过债务和允许的费用,则可能出现 盈余,这部分盈余通常必须返还给债务人。 法律信息研究所
这也是TikTok评论中的说法不合逻辑的另一个原因。.
未偿余额并不决定车辆的转售价格。.
我怎么知道的?
这不是我昨天从谷歌上学到的东西。.
在之前的职业生涯中,我曾就职于一家 汽车金融公司——一家欧洲大型进口汽车制造商的金融子公司。
我在那里担任过几个不同的职位。.
我最初从事初级催收工作,处理不同阶段和状态的逾期零售合同。.
我曾管理一个客服接听团队。.
我协助搭建了一个预测拨号器。.
我从事零售信贷工作,通过特许经销商合作伙伴发放信贷。.
我的另一个职责是负责 损失/不足方面的工作。
这意味着要处理全部损失,收取全部损失和收回抵押品后的差额,以及在贷款人收回抵押品后处理收回后的电话。.
所以当我读到:
“银行会扣押车辆,然后以客户欠银行的金额重新出售。”
我看到的不仅仅是语法问题。.
我看到对汽车金融的解释与我多年来所熟悉的流程不符。.
还有一个问题:“银行收回房产”并不能解释巨额折扣。
这很重要,因为该账户利用收回资产的故事来解释价格明显低于正常市场价值的情况。.
如果有人告诉我:
“它之所以便宜,是因为它是银行收回的房产。”
这还不够。.
车辆被收回并不会抹杀汽车的市场价值。.
“拍卖”这个词也不行。
批发价通常低于零售价——经销商就是这样获得库存、翻新、支付运营成本,并希望从中获利的。.
但批发价并不等同于 前借款人所欠的金额。
这是完全不同的概念。.
这就是为什么我一直将 TikTok 上的价格与 KBB 零售价进行比较,并且在有可靠的车辆特定信息时,还会与批发/MMR 类型的基准进行比较。.
还有那辆价值 15,000 美元的 F-250…….
包含此评论的视频显示的是一辆福特 F-250 的广告:
价格:15,000美元
首付:950美元
TikTok 的搜索提示甚至会问:
“这辆福特F250在哪里?”
在任何人汇款 950 美元之前,我需要了解更多信息。.
现在是哪一年?
修剪?
引擎?
里程?
车辆识别码?
职称?
事故史?
实际位置?
经销商的法定商业名称?
经销商许可证号码?
这辆卡车的真正主人是谁?
完整的融资条款是什么?
如果这辆车真的是被银行收回的,我尤其想知道卖家是如何得到它的,以及为什么它现在的价格是这个数。.
“因为那是之前客户欠的钱”并不是一个令人满意的解释。.
信誉良好的贷款机构还有另一项义务:商业合理性
这部分不容忽视。.
贷款人不能随意处置收回的抵押品,然后简单地将巨大的差额作为不足额退还给原借款人。.
该处置必须符合适用的法律要求,包括《统一商法典》关于其在商业上合理的规定。 法律信息研究所
这不仅保护了贷款方,也保护了更多人。.
对借款人来说,这也很重要。.
想象一下,你欠着一辆价值 2.8 万美元的车 3 万美元的贷款。.
如果贷款人可以随意以 5000 美元的价格将房产卖给别人,然后向借款人索要大约 25000 美元,那显然会造成问题。.
这就是为什么处置收回的抵押品的方式很重要的原因之一。.
当解释本身成为销售说辞的一部分时,务必谨慎
我想做出一个重要的区分。.
TikTok评论中一个值得怀疑的解释本身并不能确定评论者或账号的全部事实。.
但我 可以 对他们发表的声明进行评价。
而“收回的汽车只是以客户欠银行的钱的价格重新出售”的说法,与信誉良好的贷款机构通常处置收回车辆的方式存在实质性的不一致。.
当人们询问价格异常低廉的汽车时,这种解释就显得尤为重要。.
这也是为什么我在支付定金前会独立核实所有信息的原因之一。.
不要指望卖家解释为什么他提供的超值优惠是合法的。.
查看车辆识别码(VIN)。.
请查看标题。.
请咨询经销商。.
核对实际地址。.
核查经销商许可证。.
查一下市场价格。.
检查一下融资情况。.
如果对收回车辆运作方式的解释让人难以理解呢?
多问问题,不要减少问题。.
实际上,我曾亲身经历过从催收到追回欠款的整个流程。.
所以这一次,TikTok 的算法直接闯进了我的老办公室。.
如果您对车辆收回、欠款余额、汽车贷款或社交媒体上可疑的汽车销售信息有任何疑问, 请通过私信或发送电子邮件至 niel@nielflamm.com。